Domain abluftkanal.de kaufen?
Wir ziehen mit dem Projekt
abluftkanal.de um.
Sind Sie am Kauf der Domain
abluftkanal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abluftkanal.de kaufen?
Wie berechnet sich der Arbeitgeberanteil?
Der Arbeitgeberanteil berechnet sich in der Regel als Prozentsatz des Bruttogehalts eines Arbeitnehmers. Dieser Prozentsatz variiert je nach Land und kann gesetzlich festgelegt sein. In Deutschland beträgt der Arbeitgeberanteil beispielsweise 50% des Bruttolohns. Der Arbeitgeber zahlt diesen Anteil zusätzlich zum Gehalt des Arbeitnehmers, um die Sozialversicherungsbeiträge zu finanzieren. Die genaue Berechnung des Arbeitgeberanteils erfolgt auf Grundlage der jeweiligen Sozialversicherungsbeiträge und kann je nach Beschäftigungsverhältnis und Versicherungszweig unterschiedlich sein. **
Wie hoch ist der Arbeitgeberanteil?
Der Arbeitgeberanteil bezieht sich auf den Teil der Sozialversicherungsbeiträge, den der Arbeitgeber für seine Mitarbeiter zahlt. Dieser Anteil variiert je nach Art der Sozialversicherung, wie z.B. Krankenversicherung, Rentenversicherung oder Arbeitslosenversicherung. In Deutschland beträgt der Arbeitgeberanteil in der Regel die Hälfte des Gesamtbeitrags, wobei der Arbeitnehmer die andere Hälfte übernimmt. Die genaue Höhe des Arbeitgeberanteils hängt von verschiedenen Faktoren ab, wie z.B. dem Einkommen des Arbeitnehmers und dem jeweiligen Sozialversicherungsträger. Es ist wichtig, den Arbeitgeberanteil bei der Berechnung der Gesamtkosten für einen Mitarbeiter zu berücksichtigen, da er einen erheblichen Teil der Lohnnebenkosten ausmachen kann. **


Ähnliche Suchbegriffe für Arbeitgeberanteil
Top-Angebote
Produkte zum Begriff Arbeitgeberanteil:
-
Rohrleitungskennzeichen Belüftung und Entlüftung - 270x37 mm Folie selbstklebendRohrleitungskennzeichen Belüftung und Entlüftung - 270x37 mm Folie selbstklebend Rohrleitungskennzeichnung Belüftung und Entlüftung Rohrleitungskennzeichen Belüftung und Entlüftung 37x270mm Das graue Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet. Das gesamte Etikett hat einen schwarzen Rand und auch der Text Belüftung und Entlüftung ist in schwarzer Schrift abgebildet. Bei der Kennzeichnung von Rohrleitungen sind unterschiedliche nationale und europäische Vorgaben und Regeln zu beachten. Neben der ASR A1.3 sind die CLP/GHS-Verordnung, die DIN 2403 (Stand 06-2014) und die technischen Regeln für Gefahrstoffe (TRGS) 201 maßgeblich. Folgende Vorgaben sind dabei u.a. zu erfüllen: Gruppen- und u. U. Zusatzfarbe des Durchflussstoffes Durchflussrichtung mittels Fließrichtungspfeilen Durchflussstoff (als Text, chemische Formel oder Kurzzeichen) bei Gefahrstoffen nach Chemikaliengesetz die Gefahrenpiktogramme nach CLP-/GHS-Verordnung Eine deutliche Kennzeichnung der Rohrleitungen nach dem Durchflussstoff ist im Interesse der Sicherheit, der sachgerechten Instandsetzung und der wirksamen Brandbekämpfung unerlässlich. Sie soll auf Gefahren hinweisen, um Unfälle und gesundheitliche Schäden zu vermeiden. Die aktuelle DIN 2403 und die TRGS 201 schreiben bei Durchflussstoffen, die nach dem Chemikaliengesetz als Gefahrstoffe eingestuft sind eine Kennzeichnung mit den GHS-Symbolen vor. Rohrleitungskennzeichen für Luft unterliegen nicht der Kennzeichnungspflicht mit GHS Piktogrammen. Material: Folie selbstklebend3,83 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
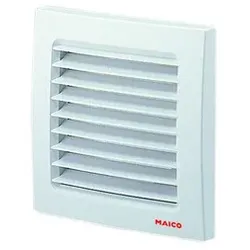
Lüftungsgitter Kst ws ø100mm 150x150mm Be-/Entlüftung AußenwandHinweis zur Installation: Die Installation nicht-steckerfertiger Geräte ist vom jeweiligen Netzbetreiber oder von einem eingetragenen Fachbetrieb vorzunehmen, der Ihnen auch bei der Einholung der Zustimmung des jeweiligen Netzbetreibers für die Installation des Gerätes behilflich ist. Außengitter zur Be- und Entlüftung. Außenwandanschluss bei Verwendung der Wandhülse WH ,100 bzw. WH ,120. SG 100 B: Außengitter in braun. Mit verdeckten Schraubenlöchern. Dichtband im Lieferumfang enthalten. Ersatzluftfilter zu SG 120: SF 120. Zubehör Fliegengitter FG einsetzbar.Artikel: SG 100, Luftrichtung: Be- und Entlüftung, Einbau: außen, Einbauort: Wand, Einbauart: Aufputz, Material: Kunststoff, witterungs-, UV-beständig, Farbe: verkehrsweiß, ähnlich RAL 9016, Gewicht: 0,1 kg, Geeignet für Nennweite: 100 mm, Breite: 150 mm, Höhe: 150 mm, Tiefe: 51,5 mm, Umgebungstemperatur: 60 °C, Verpackungseinheit: 1 Stück31,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter



-
Wie hoch ist Arbeitgeberanteil Sozialversicherung?
Der Arbeitgeberanteil zur Sozialversicherung in Deutschland beträgt insgesamt 21,4% des Bruttolohns. Davon entfallen 7,3% auf die Rentenversicherung, 1,525% auf die Arbeitslosenversicherung, 0,975% auf die Krankenversicherung und 1,275% auf die Pflegeversicherung. Hinzu kommen noch Beiträge zur Unfallversicherung, die je nach Branche variieren können. Insgesamt ist der Arbeitgeber also verpflichtet, einen beträchtlichen Anteil des Bruttolohns für die Sozialversicherung zu zahlen. **
-
Wird der Arbeitgeberanteil VwL versteuert?
Der Arbeitgeberanteil der vermögenswirksamen Leistungen (VwL) ist grundsätzlich steuer- und sozialversicherungsfrei bis zu einem bestimmten Betrag. Dieser Betrag liegt aktuell bei 40 Euro pro Monat. Wenn der Arbeitgeber mehr als 40 Euro pro Monat für VwL zahlt, kann der darüber hinausgehende Betrag steuer- und sozialversicherungspflichtig sein. Es ist wichtig zu beachten, dass die steuerliche Behandlung von VwL auch von der konkreten Durchführungsform abhängt, z.B. ob die VwL in einen Sparvertrag oder einen Investmentfonds fließen. Es empfiehlt sich daher, sich individuell von einem Steuerberater oder einem Experten beraten zu lassen, um die steuerlichen Auswirkungen des Arbeitgeberanteils der VwL zu klären. **
-
Wie hoch ist der Arbeitgeberanteil Rentenversicherung?
Der Arbeitgeberanteil zur Rentenversicherung beträgt in Deutschland derzeit 9,3% des Bruttoeinkommens bis zur Beitragsbemessungsgrenze. Diese Beiträge werden vom Arbeitgeber direkt an die Rentenversicherung überwiesen. Der Arbeitnehmer zahlt zusätzlich einen eigenen Anteil in gleicher Höhe, sodass insgesamt 18,6% des Bruttoeinkommens in die Rentenversicherung fließen. Die genaue Höhe des Arbeitgeberanteils kann je nach Tarifvertrag oder individueller Vereinbarung variieren. Es ist wichtig, sich über die aktuellen Regelungen und Beträge zu informieren, da sich diese regelmäßig ändern können. **
-
Wie viel Prozent ist der Arbeitgeberanteil?
Wie viel Prozent ist der Arbeitgeberanteil? Der Arbeitgeberanteil bezieht sich auf den Beitrag, den der Arbeitgeber zur Sozialversicherung des Arbeitnehmers leistet. Dieser Anteil variiert je nach Land und Sozialversicherungssystem, kann jedoch in der Regel zwischen 20% und 30% des Bruttolohns des Arbeitnehmers liegen. Der Arbeitgeberanteil dient dazu, die Sozialversicherungssysteme zu finanzieren und sicherzustellen, dass Arbeitnehmer im Krankheitsfall, bei Arbeitslosigkeit oder im Alter abgesichert sind. Es ist wichtig, den genauen Prozentsatz des Arbeitgeberanteils in Ihrem Land zu kennen, um die Gesamtkosten der Beschäftigung richtig zu kalkulieren. **

Wie hoch ist der Arbeitgeberanteil bei Kurzarbeit?
Der Arbeitgeberanteil bei Kurzarbeit beträgt in der Regel 100% des ausgefallenen Nettolohns, den der Arbeitnehmer aufgrund der reduzierten Arbeitszeit erhält. Dies bedeutet, dass der Arbeitgeber die Differenz zwischen dem reduzierten Kurzarbeitergeld und dem normalen Nettolohn des Arbeitnehmers aus eigener Tasche zahlen muss. Die genaue Höhe des Arbeitgeberanteils hängt jedoch von den individuellen Vereinbarungen im Arbeitsvertrag oder Tarifvertrag ab. In einigen Fällen kann es auch staatliche Zuschüsse oder Erstattungen geben, um den Arbeitgeber bei den zusätzlichen Kosten zu entlasten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer sich über die genauen Regelungen und Verpflichtungen im Zusammenhang mit Kurzarbeit informieren. **
Wie berechnet man den Arbeitgeberanteil am Gehalt?
Der Arbeitgeberanteil am Gehalt wird in der Regel als Prozentsatz des Bruttogehalts des Arbeitnehmers berechnet. Dieser Prozentsatz variiert je nach Land und gesetzlichen Bestimmungen. In Deutschland beträgt der Arbeitgeberanteil beispielsweise 21% des Bruttogehalts für die Sozialversicherungsbeiträge. Um den Arbeitgeberanteil am Gehalt zu berechnen, multipliziert man das Bruttogehalt des Arbeitnehmers mit dem entsprechenden Prozentsatz. Dieser Betrag wird dann vom Arbeitgeber zusätzlich zum Nettogehalt des Arbeitnehmers gezahlt. Es ist wichtig, den Arbeitgeberanteil korrekt zu berechnen und abzuführen, da dies gesetzlich vorgeschrieben ist. Fehler bei der Berechnung oder Nichtzahlung des Arbeitgeberanteils können zu rechtlichen Konsequenzen führen. Es empfiehlt sich, sich über die aktuellen gesetzlichen Bestimmungen und Prozentsätze für den Arbeitgeberanteil am Gehalt zu informieren, um sicherzustellen, dass die Beiträge korrekt berechnet und abgeführt werden. **
Top-Angebote
Produkte zum Begriff Arbeitgeberanteil:
-
Rohrleitungskennzeichen Belüftung und Entlüftung - 100x15 mm Folie selbstklebendRohrleitungskennzeichen Belüftung und Entlüftung - 100x15 mm Folie selbstklebend Rohrleitungskennzeichnung Belüftung und Entlüftung Rohrleitungskennzeichen Belüftung und Entlüftung 15x100mm Das graue Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet. Das gesamte Etikett hat einen schwarzen Rand und auch der Text Belüftung und Entlüftung ist in schwarzer Schrift abgebildet. Bei der Kennzeichnung von Rohrleitungen sind unterschiedliche nationale und europäische Vorgaben und Regeln zu beachten. Neben der ASR A1.3 sind die CLP/GHS-Verordnung, die DIN 2403 (Stand 06-2014) und die technischen Regeln für Gefahrstoffe (TRGS) 201 maßgeblich. Folgende Vorgaben sind dabei u.a. zu erfüllen: Gruppen- und u. U. Zusatzfarbe des Durchflussstoffes Durchflussrichtung mittels Fließrichtungspfeilen Durchflussstoff (als Text, chemische Formel oder Kurzzeichen) bei Gefahrstoffen nach Chemikaliengesetz die Gefahrenpiktogramme nach CLP-/GHS-Verordnung Eine deutliche Kennzeichnung der Rohrleitungen nach dem Durchflussstoff ist im Interesse der Sicherheit, der sachgerechten Instandsetzung und der wirksamen Brandbekämpfung unerlässlich. Sie soll auf Gefahren hinweisen, um Unfälle und gesundheitliche Schäden zu vermeiden. Die aktuelle DIN 2403 und die TRGS 201 schreiben bei Durchflussstoffen, die nach dem Chemikaliengesetz als Gefahrstoffe eingestuft sind eine Kennzeichnung mit den GHS-Symbolen vor. Rohrleitungskennzeichen für Luft unterliegen nicht der Kennzeichnungspflicht mit GHS Piktogrammen. Material: Folie selbstklebend1,44 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rohrleitungskennzeichen Belüftung und Entlüftung - 187x26 mm Folie selbstklebendRohrleitungskennzeichen Belüftung und Entlüftung - 187x26 mm Folie selbstklebend Rohrleitungskennzeichnung Belüftung und Entlüftung Rohrleitungskennzeichen Belüftung und Entlüftung 26x187mm Das graue Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet. Das gesamte Etikett hat einen schwarzen Rand und auch der Text Belüftung und Entlüftung ist in schwarzer Schrift abgebildet. Bei der Kennzeichnung von Rohrleitungen sind unterschiedliche nationale und europäische Vorgaben und Regeln zu beachten. Neben der ASR A1.3 sind die CLP/GHS-Verordnung, die DIN 2403 (Stand 06-2014) und die technischen Regeln für Gefahrstoffe (TRGS) 201 maßgeblich. Folgende Vorgaben sind dabei u.a. zu erfüllen: Gruppen- und u. U. Zusatzfarbe des Durchflussstoffes Durchflussrichtung mittels Fließrichtungspfeilen Durchflussstoff (als Text, chemische Formel oder Kurzzeichen) bei Gefahrstoffen nach Chemikaliengesetz die Gefahrenpiktogramme nach CLP-/GHS-Verordnung Eine deutliche Kennzeichnung der Rohrleitungen nach dem Durchflussstoff ist im Interesse der Sicherheit, der sachgerechten Instandsetzung und der wirksamen Brandbekämpfung unerlässlich. Sie soll auf Gefahren hinweisen, um Unfälle und gesundheitliche Schäden zu vermeiden. Die aktuelle DIN 2403 und die TRGS 201 schreiben bei Durchflussstoffen, die nach dem Chemikaliengesetz als Gefahrstoffe eingestuft sind eine Kennzeichnung mit den GHS-Symbolen vor. Rohrleitungskennzeichen für Luft unterliegen nicht der Kennzeichnungspflicht mit GHS Piktogrammen. Material: Folie selbstklebend3,28 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rohrleitungskennzeichen Belüftung und Entlüftung - 270x37 mm Folie selbstklebendRohrleitungskennzeichen Belüftung und Entlüftung - 270x37 mm Folie selbstklebend Rohrleitungskennzeichnung Belüftung und Entlüftung Rohrleitungskennzeichen Belüftung und Entlüftung 37x270mm Das graue Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet. Das gesamte Etikett hat einen schwarzen Rand und auch der Text Belüftung und Entlüftung ist in schwarzer Schrift abgebildet. Bei der Kennzeichnung von Rohrleitungen sind unterschiedliche nationale und europäische Vorgaben und Regeln zu beachten. Neben der ASR A1.3 sind die CLP/GHS-Verordnung, die DIN 2403 (Stand 06-2014) und die technischen Regeln für Gefahrstoffe (TRGS) 201 maßgeblich. Folgende Vorgaben sind dabei u.a. zu erfüllen: Gruppen- und u. U. Zusatzfarbe des Durchflussstoffes Durchflussrichtung mittels Fließrichtungspfeilen Durchflussstoff (als Text, chemische Formel oder Kurzzeichen) bei Gefahrstoffen nach Chemikaliengesetz die Gefahrenpiktogramme nach CLP-/GHS-Verordnung Eine deutliche Kennzeichnung der Rohrleitungen nach dem Durchflussstoff ist im Interesse der Sicherheit, der sachgerechten Instandsetzung und der wirksamen Brandbekämpfung unerlässlich. Sie soll auf Gefahren hinweisen, um Unfälle und gesundheitliche Schäden zu vermeiden. Die aktuelle DIN 2403 und die TRGS 201 schreiben bei Durchflussstoffen, die nach dem Chemikaliengesetz als Gefahrstoffe eingestuft sind eine Kennzeichnung mit den GHS-Symbolen vor. Rohrleitungskennzeichen für Luft unterliegen nicht der Kennzeichnungspflicht mit GHS Piktogrammen. Material: Folie selbstklebend3,83 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Lüftungsgitter Kst ws ø100mm 150x150mm Be-/Entlüftung AußenwandHinweis zur Installation: Die Installation nicht-steckerfertiger Geräte ist vom jeweiligen Netzbetreiber oder von einem eingetragenen Fachbetrieb vorzunehmen, der Ihnen auch bei der Einholung der Zustimmung des jeweiligen Netzbetreibers für die Installation des Gerätes behilflich ist. Außengitter zur Be- und Entlüftung. Außenwandanschluss bei Verwendung der Wandhülse WH ,100 bzw. WH ,120. SG 100 B: Außengitter in braun. Mit verdeckten Schraubenlöchern. Dichtband im Lieferumfang enthalten. Ersatzluftfilter zu SG 120: SF 120. Zubehör Fliegengitter FG einsetzbar.Artikel: SG 100, Luftrichtung: Be- und Entlüftung, Einbau: außen, Einbauort: Wand, Einbauart: Aufputz, Material: Kunststoff, witterungs-, UV-beständig, Farbe: verkehrsweiß, ähnlich RAL 9016, Gewicht: 0,1 kg, Geeignet für Nennweite: 100 mm, Breite: 150 mm, Höhe: 150 mm, Tiefe: 51,5 mm, Umgebungstemperatur: 60 °C, Verpackungseinheit: 1 Stück31,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Arbeitgeberanteil?
Der Arbeitgeberanteil berechnet sich in der Regel als Prozentsatz des Bruttogehalts eines Arbeitnehmers. Dieser Prozentsatz variiert je nach Land und kann gesetzlich festgelegt sein. In Deutschland beträgt der Arbeitgeberanteil beispielsweise 50% des Bruttolohns. Der Arbeitgeber zahlt diesen Anteil zusätzlich zum Gehalt des Arbeitnehmers, um die Sozialversicherungsbeiträge zu finanzieren. Die genaue Berechnung des Arbeitgeberanteils erfolgt auf Grundlage der jeweiligen Sozialversicherungsbeiträge und kann je nach Beschäftigungsverhältnis und Versicherungszweig unterschiedlich sein. **
-
Wie hoch ist der Arbeitgeberanteil?
Der Arbeitgeberanteil bezieht sich auf den Teil der Sozialversicherungsbeiträge, den der Arbeitgeber für seine Mitarbeiter zahlt. Dieser Anteil variiert je nach Art der Sozialversicherung, wie z.B. Krankenversicherung, Rentenversicherung oder Arbeitslosenversicherung. In Deutschland beträgt der Arbeitgeberanteil in der Regel die Hälfte des Gesamtbeitrags, wobei der Arbeitnehmer die andere Hälfte übernimmt. Die genaue Höhe des Arbeitgeberanteils hängt von verschiedenen Faktoren ab, wie z.B. dem Einkommen des Arbeitnehmers und dem jeweiligen Sozialversicherungsträger. Es ist wichtig, den Arbeitgeberanteil bei der Berechnung der Gesamtkosten für einen Mitarbeiter zu berücksichtigen, da er einen erheblichen Teil der Lohnnebenkosten ausmachen kann. **
-
Wie hoch ist Arbeitgeberanteil Sozialversicherung?
Der Arbeitgeberanteil zur Sozialversicherung in Deutschland beträgt insgesamt 21,4% des Bruttolohns. Davon entfallen 7,3% auf die Rentenversicherung, 1,525% auf die Arbeitslosenversicherung, 0,975% auf die Krankenversicherung und 1,275% auf die Pflegeversicherung. Hinzu kommen noch Beiträge zur Unfallversicherung, die je nach Branche variieren können. Insgesamt ist der Arbeitgeber also verpflichtet, einen beträchtlichen Anteil des Bruttolohns für die Sozialversicherung zu zahlen. **
-
Wird der Arbeitgeberanteil VwL versteuert?
Der Arbeitgeberanteil der vermögenswirksamen Leistungen (VwL) ist grundsätzlich steuer- und sozialversicherungsfrei bis zu einem bestimmten Betrag. Dieser Betrag liegt aktuell bei 40 Euro pro Monat. Wenn der Arbeitgeber mehr als 40 Euro pro Monat für VwL zahlt, kann der darüber hinausgehende Betrag steuer- und sozialversicherungspflichtig sein. Es ist wichtig zu beachten, dass die steuerliche Behandlung von VwL auch von der konkreten Durchführungsform abhängt, z.B. ob die VwL in einen Sparvertrag oder einen Investmentfonds fließen. Es empfiehlt sich daher, sich individuell von einem Steuerberater oder einem Experten beraten zu lassen, um die steuerlichen Auswirkungen des Arbeitgeberanteils der VwL zu klären. **
Ähnliche Suchbegriffe für Arbeitgeberanteil
-
Wie hoch ist der Arbeitgeberanteil Rentenversicherung?
Der Arbeitgeberanteil zur Rentenversicherung beträgt in Deutschland derzeit 9,3% des Bruttoeinkommens bis zur Beitragsbemessungsgrenze. Diese Beiträge werden vom Arbeitgeber direkt an die Rentenversicherung überwiesen. Der Arbeitnehmer zahlt zusätzlich einen eigenen Anteil in gleicher Höhe, sodass insgesamt 18,6% des Bruttoeinkommens in die Rentenversicherung fließen. Die genaue Höhe des Arbeitgeberanteils kann je nach Tarifvertrag oder individueller Vereinbarung variieren. Es ist wichtig, sich über die aktuellen Regelungen und Beträge zu informieren, da sich diese regelmäßig ändern können. **
-
Wie viel Prozent ist der Arbeitgeberanteil?
Wie viel Prozent ist der Arbeitgeberanteil? Der Arbeitgeberanteil bezieht sich auf den Beitrag, den der Arbeitgeber zur Sozialversicherung des Arbeitnehmers leistet. Dieser Anteil variiert je nach Land und Sozialversicherungssystem, kann jedoch in der Regel zwischen 20% und 30% des Bruttolohns des Arbeitnehmers liegen. Der Arbeitgeberanteil dient dazu, die Sozialversicherungssysteme zu finanzieren und sicherzustellen, dass Arbeitnehmer im Krankheitsfall, bei Arbeitslosigkeit oder im Alter abgesichert sind. Es ist wichtig, den genauen Prozentsatz des Arbeitgeberanteils in Ihrem Land zu kennen, um die Gesamtkosten der Beschäftigung richtig zu kalkulieren. **
-
Wie hoch ist der Arbeitgeberanteil bei Kurzarbeit?
Der Arbeitgeberanteil bei Kurzarbeit beträgt in der Regel 100% des ausgefallenen Nettolohns, den der Arbeitnehmer aufgrund der reduzierten Arbeitszeit erhält. Dies bedeutet, dass der Arbeitgeber die Differenz zwischen dem reduzierten Kurzarbeitergeld und dem normalen Nettolohn des Arbeitnehmers aus eigener Tasche zahlen muss. Die genaue Höhe des Arbeitgeberanteils hängt jedoch von den individuellen Vereinbarungen im Arbeitsvertrag oder Tarifvertrag ab. In einigen Fällen kann es auch staatliche Zuschüsse oder Erstattungen geben, um den Arbeitgeber bei den zusätzlichen Kosten zu entlasten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer sich über die genauen Regelungen und Verpflichtungen im Zusammenhang mit Kurzarbeit informieren. **
-
Wie berechnet man den Arbeitgeberanteil am Gehalt?
Der Arbeitgeberanteil am Gehalt wird in der Regel als Prozentsatz des Bruttogehalts des Arbeitnehmers berechnet. Dieser Prozentsatz variiert je nach Land und gesetzlichen Bestimmungen. In Deutschland beträgt der Arbeitgeberanteil beispielsweise 21% des Bruttogehalts für die Sozialversicherungsbeiträge. Um den Arbeitgeberanteil am Gehalt zu berechnen, multipliziert man das Bruttogehalt des Arbeitnehmers mit dem entsprechenden Prozentsatz. Dieser Betrag wird dann vom Arbeitgeber zusätzlich zum Nettogehalt des Arbeitnehmers gezahlt. Es ist wichtig, den Arbeitgeberanteil korrekt zu berechnen und abzuführen, da dies gesetzlich vorgeschrieben ist. Fehler bei der Berechnung oder Nichtzahlung des Arbeitgeberanteils können zu rechtlichen Konsequenzen führen. Es empfiehlt sich, sich über die aktuellen gesetzlichen Bestimmungen und Prozentsätze für den Arbeitgeberanteil am Gehalt zu informieren, um sicherzustellen, dass die Beiträge korrekt berechnet und abgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.